图解|对照学习!一图了解增值税进项税额抵扣合规操作
录入编辑:开开财税 | 发布时间:2026-09-30开开财税导读:取得增值税专用发票是不是就能全部抵扣进项税额?普通发票是不是一律不能抵扣?货物用途改变、进项税额大于销项税额时又该怎么处理?税务总局发布的这份图解,把进项税额抵扣中最容易踩坑的五个问题作了对照讲解,我们把要点整理如下,并附官方原图,方便对照学习。
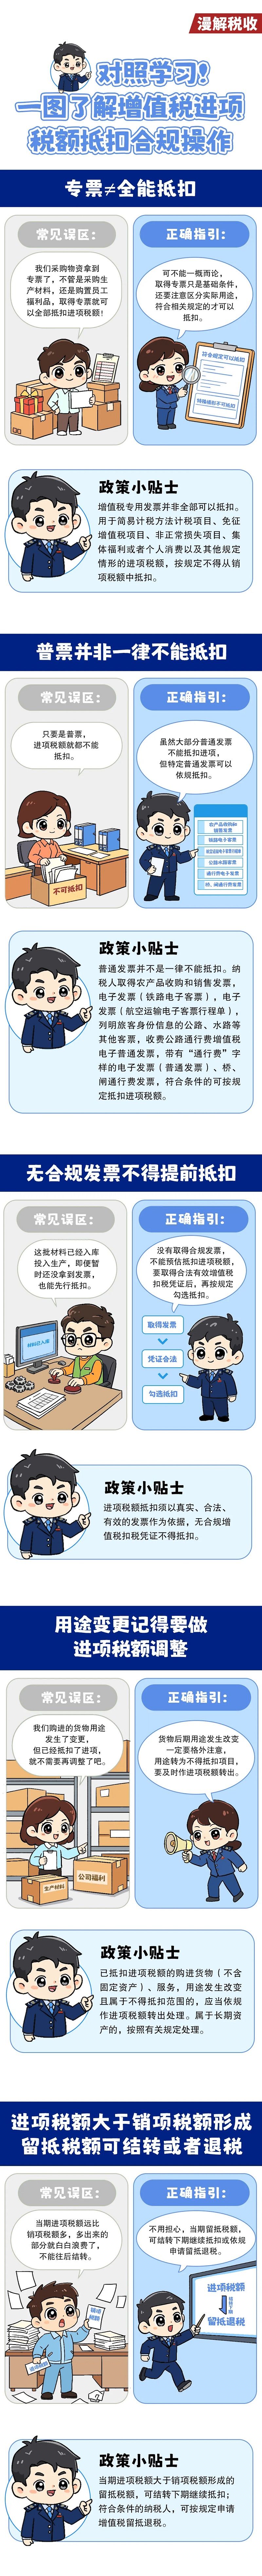
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、专用发票不等于全能抵扣
常见误区:我们采购物资拿到专票了,不管是采购生产材料,还是购置员工福利品,取得专票就可以全部抵扣进项税额。
正确指引:不能一概而论。取得专票只是基础条件,还要注意区分实际用途,符合相关规定的才可以抵扣。
政策小贴士:增值税专用发票并非全部可以抵扣。用于简易计税方法计税项目、免征增值税项目、非正常损失项目、集体福利或者个人消费以及其他规定情形的进项税额,按规定不得从销项税额中抵扣。
二、普通发票并非一律不能抵扣
常见误区:只要是普票,进项税额就都不能抵扣。
正确指引:虽然大部分普通发票不能抵扣进项,但特定普通发票可以依规抵扣,主要包括农产品收购和销售发票、铁路电子客票、航空运输电子客票行程单、公路水路客票、通行费电子发票、桥闸通行费发票等。
政策小贴士:纳税人取得农产品收购和销售发票,电子发票(铁路电子客票),电子发票(航空运输电子客票行程单),列明旅客身份信息的公路、水路等其他客票,收费公路通行费增值税电子普通发票,带有“通行费”字样的电子发票(普通发票)、桥、闸通行费发票,符合条件的可按规定抵扣进项税额。
三、无合规发票不得提前抵扣
常见误区:这批材料已经入库投入生产,即便暂时还没拿到发票,也能先行抵扣。
正确指引:没有取得合规发票,不能预估抵扣进项税额,要取得合法有效增值税扣税凭证后,再按规定勾选抵扣。
政策小贴士:进项税额抵扣须以真实、合法、有效的发票作为依据,无合规增值税扣税凭证不得抵扣。
四、用途变更记得要做进项税额调整
常见误区:我们购进的货物用途发生了变更,但已经抵扣了进项,就不需要再调整了吧。
正确指引:货物后期用途发生改变一定要格外注意,用途转为不得抵扣项目的,要及时作进项税额转出。
政策小贴士:已抵扣进项税额的购进货物(不含固定资产)、服务,用途发生改变且属于不得抵扣范围的,应当依规作进项税额转出处理;属于长期资产的,按照有关规定处理。
五、进项税额大于销项税额形成留抵税额的,可结转或者退税
常见误区:当期进项税额远比销项税额多,多出来的部分就白白浪费了,不能往后结转。
正确指引:不用担心,当期留抵税额可结转下期继续抵扣,也可以依规申请留抵退税。
政策小贴士:当期进项税额大于销项税额形成的留抵税额,可结转下期继续抵扣;符合条件的纳税人,可按规定申请增值税留抵退税。
——
来源:国家税务总局江苏省税务局(政策解读·图解)|发布日期:2026年9月30日
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/30/art_23638_9701.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。