图解|商家打折、送券搞促销,增值税计税销售额不一样:开票规则不同,计税金额别弄混
录入编辑:开开财税 | 发布时间:2026-08-24开开财税导读:“打折”和“送券”虽然都是优惠促销,但在增值税上,开票规则完全不同,计税销售额不能凭感觉定。国家税务总局以漫画形式讲清两种促销方式下销售额该如何确定。
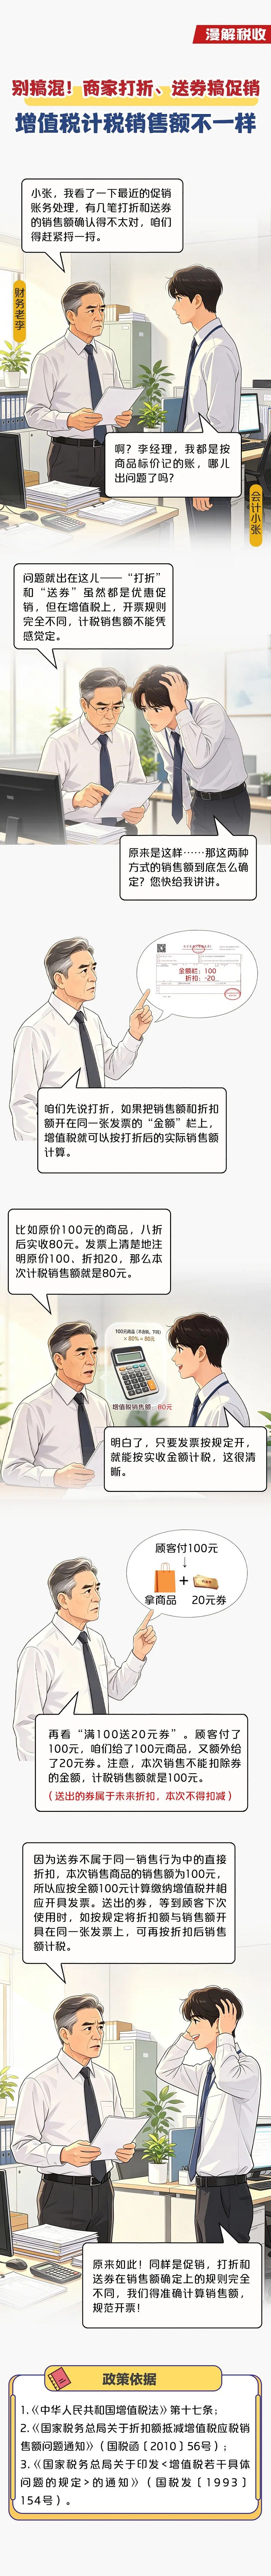
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、“打折”怎么确定销售额。如果把销售额和折扣额开在同一张发票的“金额”栏上,增值税就可以按打折后的实际销售额计算。例如原价100元的商品,八折后实收80元,发票上清楚地注明原价100、折扣20,那么本次计税销售额就是80元。
二、“送券”怎么确定销售额。以“满100送20元券”为例,顾客付了100元,取得100元商品,又额外获得20元券。注意,本次销售不能扣除券的金额,计税销售额就是100元。因为送券不属于同一销售行为中的直接折扣,本次销售商品的销售额为100元,应按全额100元计算缴纳增值税并相应开具发票;送出的券属于未来折扣,本次不得扣减。
三、券下次使用时怎么处理。送出的券,等到顾客下次使用时,如按规定将折扣额与销售额开具在同一张发票上,可再按折扣后销售额计税。
实务提醒:同样是促销,打折和送券在销售额确定上的规则完全不同。企业应准确计算销售额、规范开票,避免因混淆两种促销方式而少计或多计销售额,产生补税、滞纳金等涉税风险。
——
来源:国家税务总局(图解税收)|发布日期:2026-08-24
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/8/24/art_23638_9421.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。