图解|一起了解企业所得税基础知识:纳税人、法定税率与各类所得来源地怎么确定
录入编辑:开开财税 | 发布时间:2026-09-11开开财税导读:企业所得税是国家参与企业利润分配的重要税种,为基础设施建设、教育、医疗、国防等公共支出提供资金支持。现行《中华人民共和国企业所得税法》及其实施条例均自2008年1月1日起施行。企业所得税的具体概念是什么?纳税人有哪些?如何缴纳?国家税务总局以“税法便利贴”形式作了解读。
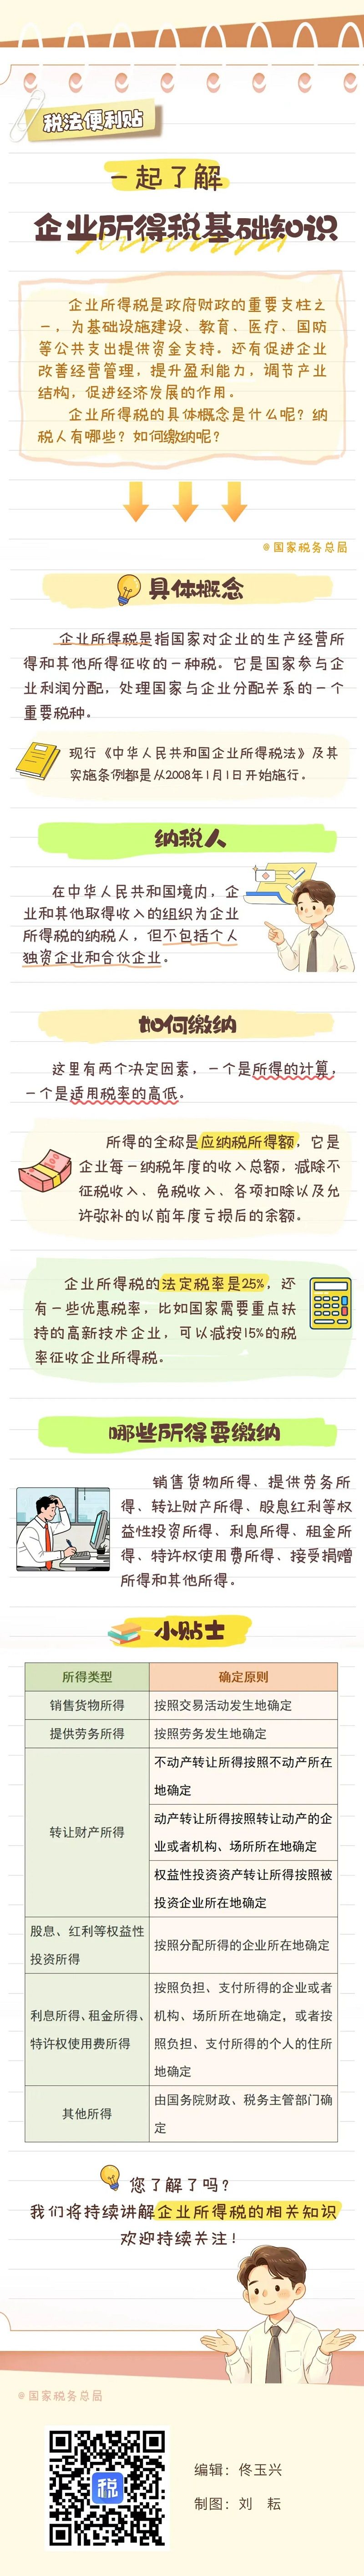
图解原图 · 来源:国家税务总局(点击图片查看大图)
一、具体概念。企业所得税是指国家对企业的生产经营所得和其他所得征收的一种税,是国家参与企业利润分配、处理国家与企业分配关系的一个重要税种。现行《中华人民共和国企业所得税法》及其实施条例都是从2008年1月1日开始施行。
二、纳税人。在中华人民共和国境内,企业和其他取得收入的组织为企业所得税的纳税人,但不包括个人独资企业和合伙企业。
三、如何缴纳。有两个决定因素:一个是所得的计算,一个是适用税率的高低。所得的全称是“应纳税所得额”,它是企业每一纳税年度的收入总额,减除不征税收入、免税收入、各项扣除以及允许弥补的以前年度亏损后的余额。
四、税率。企业所得税的法定税率是25%;此外还有一些优惠税率,比如国家需要重点扶持的高新技术企业,可以减按15%的税率征收企业所得税。
五、哪些所得要缴纳。包括销售货物所得、提供劳务所得、转让财产所得、股息红利等权益性投资所得、利息所得、租金所得、特许权使用费所得、接受捐赠所得和其他所得。
六、所得来源地的确定原则(小贴士)。销售货物所得,按照交易活动发生地确定;提供劳务所得,按照劳务发生地确定;转让财产所得中,不动产转让所得按照不动产所在地确定,动产转让所得按照转让动产的企业或者机构、场所所在地确定,权益性投资资产转让所得按照被投资企业所在地确定;股息、红利等权益性投资所得,按照分配所得的企业所在地确定;利息所得、租金所得、特许权使用费所得,按照负担、支付所得的企业或者机构、场所所在地确定,或者按照负担、支付所得的个人的住所地确定;其他所得,由国务院财政、税务主管部门确定。
实务提示:企业所得税的计算以权责发生制为原则,并遵循“应纳税所得额=收入总额-不征税收入-免税收入-各项扣除-允许弥补的以前年度亏损”的公式。企业在日常核算中应关注收入确认时点、扣除凭证的合规性,以及所适用的优惠税率备案(留存备查)要求。
——
来源:国家税务总局(图解税收)|发布日期:2026-09-11
官方原文:https://jiangsu.chinatax.gov.cn/art/2026/9/11/art_23638_9581.html
本文由开开财税整理,政策口径以官方原文为准;如需办理公司注册、代理记账、税务咨询等业务,欢迎联系开开财税(咨询电话 18915565069)。